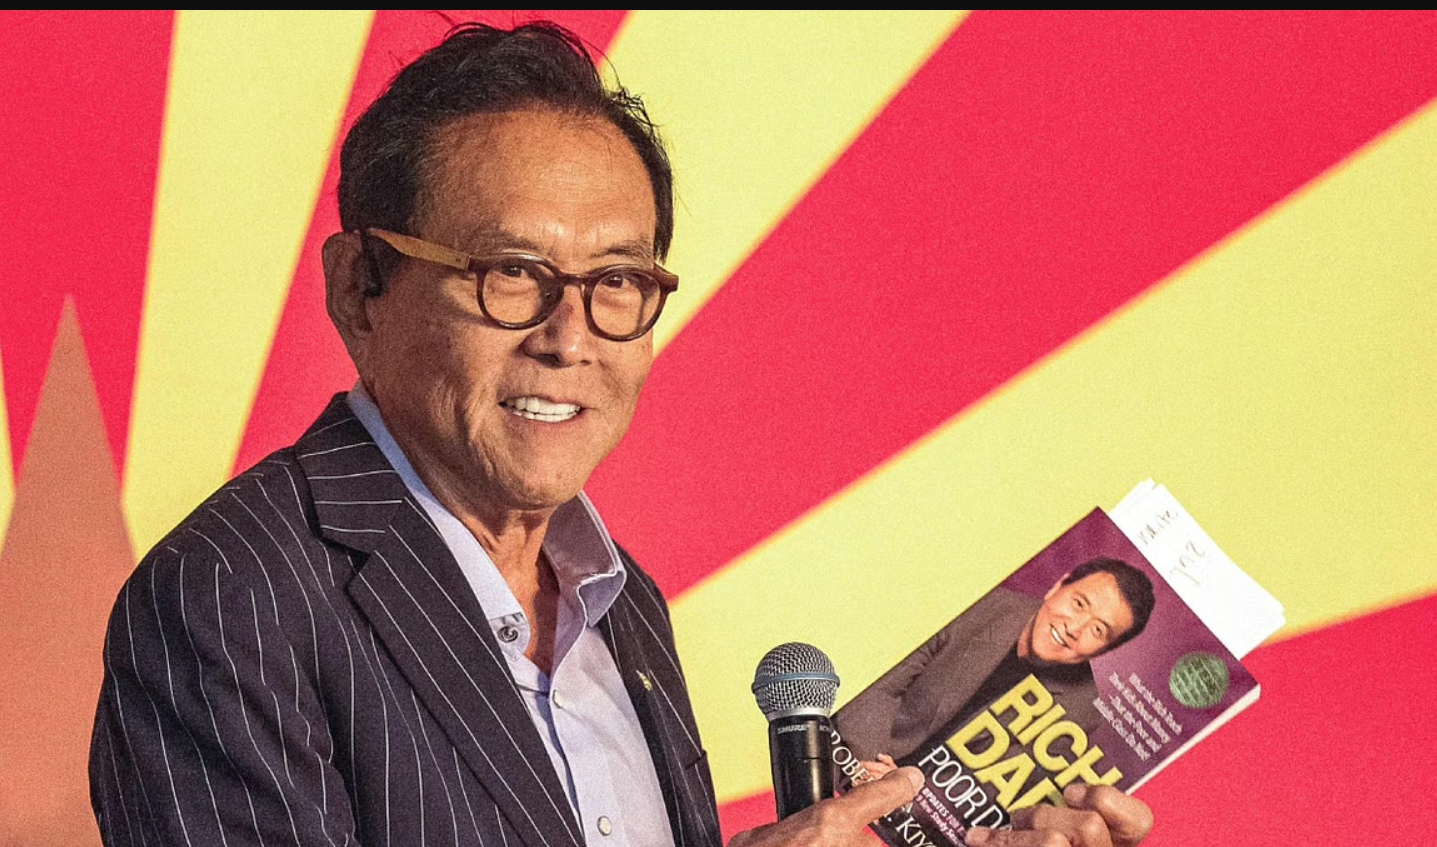
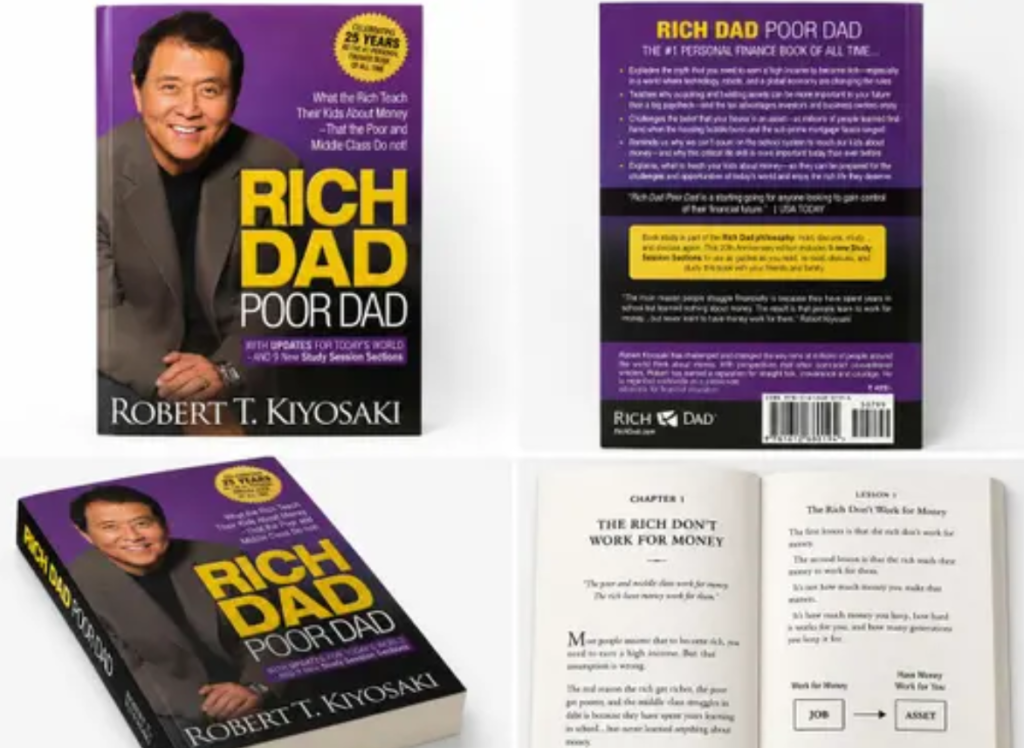
₹10,000 கோடி கடன் இருப்பதாக ஒப்புக்கொண்ட ‘Rich Dad Poor Dad’ ஆசிரியர் ராபர்ட் கியோசாகி பணக்காரர் ஆவது எப்படி என்று உலகிற்கு கற்றுக்கொடுத்த ‘ரிச் டாட் புவர் டாட்’ புத்தகத்தின் ஆசிரியரே ₹10,000 கோடிக்கும் மேல் கடனில் இருக்கிறார் என்றால் நம்ப முடிகிறதா?
உலகப் புகழ்பெற்ற ‘ரிச் டேட் புவர் டேட்’ (Rich Dad Poor Dad) புத்தகத்தின் ஆசிரியரும், பிரபல முதலீட்டாளருமான ராபர்ட் கியோசாகி (Robert Kiyosaki), தமக்கு சுமார் 1.2 பில்லியன் அமெரிக்க டாலர், அதாவது இந்திய மதிப்பில் ₹10,000 கோடிக்கும் மேல் கடன் இருப்பதாக பகிரங்கமாகத் தெரிவித்துள்ளார்.
பணத்தை எவ்வாறு நிர்வகிப்பது, முதலீடு செய்வது மற்றும் செல்வத்தை உருவாக்குவது குறித்து உலகம் முழுவதும் பலருக்கு வழிகாட்டிய ஒருவரே இவ்வளவு பெரிய கடனில் இருப்பதாக தெரிவித்திருப்பது, சமூக வலைத்தளங்களில் பெரும் விவாதத்தை ஏற்படுத்தியுள்ளது.
1997ஆம் ஆண்டு வெளியான ‘Rich Dad Poor Dad’ புத்தகம் உலகம் முழுவதும் கோடிக்கணக்கான பிரதிகள் விற்பனையாகி சாதனை படைத்தது. அந்தப் புத்தகத்தின் மூலம் கடன், முதலீடு மற்றும் சொத்து உருவாக்கம் குறித்து ராபர்ட் கியோசாகி முன்வைத்த கருத்துகள் இன்றளவும் பரவலாகப் பேசப்பட்டு வருகின்றன.
ஆனால், தமக்கு இருக்கும் இந்தப் பெரிய கடனை ராபர்ட் கியோசாகி ஒரு சுமையாகப் பார்க்கவில்லை. மாறாக, வருமானம் ஈட்டக்கூடிய சொத்துக்களை வாங்குவதற்காக கடனைப் பயன்படுத்துவது பணக்காரர்கள் பின்பற்றும் ஒரு முதலீட்டு உத்தி என்று அவர் விளக்குகிறார்.
சாதாரணமாக ஆடம்பரப் பொருட்கள் அல்லது மதிப்பு குறையும் பொருட்களை வாங்குவதற்காக பெறப்படும் கடனை அவர் ‘கெட்ட கடன்’ என்று குறிப்பிடுகிறார். அதே நேரத்தில், ரியல் எஸ்டேட், தங்கம் மற்றும் வருமானம் ஈட்டக்கூடிய நிறுவனங்கள் போன்ற சொத்துக்களை வாங்குவதற்காகப் பெறப்படும் கடனை ‘நல்ல கடன்’ என அவர் கருதுகிறார்.
தனது ரியல் எஸ்டேட் முதலீடுகள் உள்ளிட்ட பல்வேறு சொத்துக்களை வாங்குவதற்கு கடனைப் பயன்படுத்தியதாகக் கூறும் கியோசாகி, அந்தச் சொத்துக்களின் மதிப்பு அதிகரிக்கும் போது அவற்றை உடனடியாக விற்பனை செய்வதில்லை என தெரிவித்துள்ளார்.
மாறாக, சொத்துக்களை அடமானம் வைத்து மீண்டும் கடன் பெற்று, அந்தத் தொகையை அடுத்தடுத்த தொழில்கள் மற்றும் முதலீடுகளில் பயன்படுத்துவதே தனது முதலீட்டு பாணி என்றும் அவர் விளக்கியுள்ளார்.
அவரது கருத்துப்படி, பணவீக்கம் காரணமாக பணத்தின் மதிப்பு குறையும் நிலையில், நீண்ட காலக் கடனின் உண்மையான சுமையும் குறையக்கூடும். அதே நேரத்தில், தங்கம் மற்றும் ரியல் எஸ்டேட் போன்ற சொத்துக்களின் மதிப்பு அதிகரிக்கும் வாய்ப்பும் இருப்பதாக அவர் நம்புகிறார்.
மேலும், அமெரிக்கா போன்ற நாடுகளில் கடனைப் பயன்படுத்தி சில வகையான சொத்துக்களில் முதலீடு செய்வதன் மூலம் வரி தொடர்பான சலுகைகள் கிடைக்கக்கூடும் என்றும் அவர் சுட்டிக்காட்டுகிறார்.
தனது முதலீட்டு முறையை மேலும் விளக்கிய கியோசாகி, ஒவ்வொரு முதலீட்டையும் தனித்தனி நிறுவனங்களின் கீழ் வைத்திருப்பதாகக் கூறியுள்ளார். இதன் மூலம் ஒரு முதலீட்டில் நஷ்டம் ஏற்பட்டாலும், அது தனது மற்ற முதலீடுகளை நேரடியாகப் பாதிக்காமல் இருக்கும் என்பது அவரது அணுகுமுறை.
எனினும், தான் பின்பற்றும் இந்த முதலீட்டு உத்தியை மற்றவர்கள் அப்படியே கண்மூடித்தனமாகப் பின்பற்றக் கூடாது என்றும் ராபர்ட் கியோசாகி எச்சரித்துள்ளார்.
1974ஆம் ஆண்டு முதல் நிதி மேலாண்மை தொடர்பாகத் தொடர்ந்து கற்றுக்கொண்டு வருவதாகக் கூறிய அவர், கடனைப் பெற்று முதலீடு செய்வதற்கு முன்பு அதன் சாதக, பாதகங்கள் மற்றும் அபாயங்களை முழுமையாகப் புரிந்துகொள்ள வேண்டும் என்றும் அறிவுறுத்தியுள்ளார்.
குறிப்பாக, கடனை நம்பி வாங்கிய ரியல் எஸ்டேட் அல்லது பங்குகள் போன்ற சொத்துக்களின் மதிப்பு எதிர்பாராத வகையில் சரிந்தால், முதலீட்டாளர்கள் பெரும் நஷ்டத்தைச் சந்திக்க நேரிடும். கடனைத் திருப்பிச் செலுத்த முடியாத நிலை ஏற்பட்டால், கடுமையான நிதி நெருக்கடியையும் எதிர்கொள்ள வேண்டியிருக்கும்.
அதேபோல், வட்டி விகிதங்கள் திடீரென உயர்ந்தால், அதிக அளவில் கடன் பெற்றுள்ளவர்களுக்கு மாதாந்திரத் தவணைகள் மற்றும் வட்டி செலுத்துவது மிகப்பெரிய சுமையாக மாறக்கூடும்.
இதனால், கியோசாகியின் முதலீட்டு உத்தி மிகப்பெரிய அளவில் முதலீடு செய்யும் அனுபவமிக்க முதலீட்டாளர்களுக்குப் பொருந்தக்கூடியதாக இருந்தாலும், சாதாரண நடுத்தர மக்களுக்கு இது அதிக ஆபத்தான அணுகுமுறையாக இருக்கலாம் என்று நிதி நிபுணர்கள் எச்சரிக்கின்றனர். சொத்துக்களின் மதிப்பு சரிந்தால், முதலீட்டாளர்களின் சொந்த மூலதனத்தையும் இழக்கும் அபாயம் உள்ளது.
இதனிடையே, ராபர்ட் கியோசாகியின் முன்னாள் மனைவியும், அவரது முன்னாள் வணிகக் கூட்டாளியுமான கிம் கியோசாகி, இந்தப் பெரிய கடன் தொடர்பாக வேறொரு விளக்கத்தை அளித்துள்ளதாக கூறப்படுகிறது.
சுமார் 1,500 வீடுகளைக் கொண்ட பிரம்மாண்ட குடியிருப்புத் திட்டம் ஒன்றுக்காகவே இந்தக் கடன் பெறப்பட்டதாகவும், அதில் பல கூட்டாளிகள் இருப்பதால், முழுத் தொகையும் ராபர்ட் கியோசாகியின் தனிப்பட்ட கடன் சுமை அல்ல என்றும் அவர் விளக்கியுள்ளதாகத் தெரிவிக்கப்படுகிறது.
மேலும், கடனை ஒரு சுமையாக மட்டுமே பார்க்காமல், அதை எவ்வாறு முதலீட்டு கருவியாகப் பயன்படுத்த முடியும் என்பதை மக்களுக்கு எடுத்துக்காட்டுவதற்காகவே ராபர்ட் கியோசாகி தனது கடன் தொகை குறித்து வெளிப்படையாகப் பேசியிருக்கலாம் என்றும் கூறப்படுகிறது.
பணத்தை நிர்வகிப்பது தொடர்பாக உலகம் முழுவதும் பலருக்கு ஆலோசனைகளை வழங்கி வரும் ராபர்ட் கியோசாகி, தமக்கு 1.2 பில்லியன் டாலர் கடன் இருப்பதாகத் தெரிவித்திருப்பது தற்போது பெரும் கவனத்தை ஈர்த்துள்ளது.
கடனைப் பயன்படுத்தி சொத்துக்களை உருவாக்கும் கியோசாகியின் இந்த முதலீட்டு அணுகுமுறை வெற்றிக்கான புத்திசாலித்தனமான உத்தியா அல்லது அதிக ஆபத்தான நிதி நடவடிக்கையா என்பது குறித்து சமூக வலைத்தளங்களில் விவாதம் தொடர்ந்து வருகிறது.